炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
美联储10月按兵不动,决策者抗通胀立场坚定,但也认为政策可以保持耐心。部分鹰派官员转向观望,表明连续加息的紧迫性下降。自9月加息后,美国金融条件边际收紧,通胀溢价有所回落,美联储可以等待政策效果进一步显现。展望未来,我们预计12月再加息一次,随后继续观望。本轮加息更可能是一轮温和的、渐进式调整,而非激进紧缩。此外,沃什宣布从明年起降低利率投票频率,部分会议将专门用于讨论长期货币政策战略,这也是其上任以来推动美联储政策框架改革的延续。对市场而言,短期内美联储超预期收紧的风险有所下降,中期则仍将维持偏紧的货币立场。
点击小程序查看报告原文
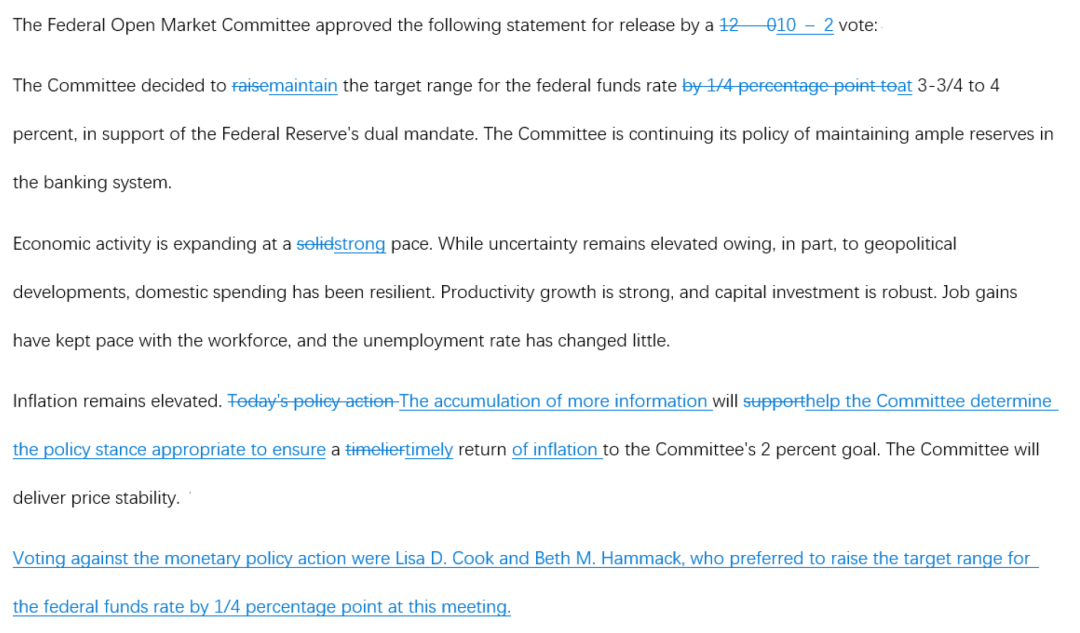
]article_adlist-->美联储10月议息会议维持政策利率在3.75%至4.0%不变,符合市场预期。决议以10比2通过,克利夫兰联储主席哈马克和美联储理事库克投下反对票,主张加息25个基点[1]。
我们认为,本次会议释放的核心信号是:抗通胀任务未结束,但货币政策可以保持耐心。美联储并未改变抗通胀立场,而是在9月加息之后,选择观察前期紧缩效果,再决定下一步行动。这既不是政策转鸽,也不意味着美联储落后于曲线,而是货币政策转向更加审慎的做法。
首先,抗通胀立场依然坚定。货币政策声明指出,美国经济活动以“强劲(strong)”速度扩张(上次会议的措辞是“稳健(solid)”),但通胀仍然较高。美联储将坚定致力于实现2%的通胀目标,这一承诺没有动摇。
不过,从投票结果看,部分鹰派官员已经转向观望。此前自7月以来便支持加息的达拉斯联储主席洛根和明尼阿波利斯联储主席卡什卡利,本次会议均未投票支持加息。这说明,即使在鹰派阵营内部,对于是否需要立即再次加息也出现了分歧。与此同时,政策声明强调,“更多信息的积累将有助于委员会确定适当的政策立场”。这表明,美联储希望在采取下一步行动之前,获得更多数据支持。
其次,9月加息已经产生一定效果,美联储可以等待紧缩效应进一步显现。沃什在记者会上指出[2],自9月加息以来,美国信用利差有所走阔,金融条件边际收紧,与此同时,通胀风险溢价回落,即使油价走高,美债收益率也没有大幅上行。这说明,前期的政策行动已经通过金融市场发挥作用。考虑到货币政策的传导存在时滞,美联储有理由暂停加息,加以观望。
第三,美联储已经通过实际行动证明了政策独立性,不需要再强化政策信誉。在9月会议前,市场对美联储与沃什本人的抗通胀决心有所怀疑,而在9月加息之后,这一担忧已明显缓解。尽管美联储本次会议按兵不动,但仍有两位官员投票支持加息。这表明,即使中期选举临近,部分官员仍坚持基于经济与通胀形势作出判断,而非迎合政治周期。这一信号也有助于巩固美联储的公信力。
沃什对美国生产率前景的表述同样值得关注。他指出,今年上半年美国实际GDP增速已从1.8%上修至2.4%,第三季度GDP增长可能进一步加快,同时,经济中也开始出现生产率改善的迹象。这一判断具有重要含义:如果经济强劲是源于生产率提升、潜在增长率上升,那么GDP增速加快并不必然意味着经济过热、通胀压力大幅增加,美联储也未必需要连续加息。
此外,会议机制调整也是沃什推动改革的又一步。沃什宣布将调整FOMC会议安排:2027年仍维持每年八次会议,但其中一次将专门用于讨论长期货币政策战略,不进行利率投票或者发布政策声明;2028年计划增加至两次战略会议,利率决策会议则减少至六次[3]。这一调整延续了沃什上任以来对美联储政策制定和沟通方式的改革思路,希望为经济结构变化、生产率及货币政策框架等中长期问题保留更多讨论空间。利率投票频率降低也意味着,政策决议将建立在更充分的信息积累之上。
我们认为,美联储当前的政策立场总体适当,既没有明显落后于通胀形势,也不存在过度紧缩。我们的基准情形是12月再加息一次,随后继续观望。总体上,本轮加息更可能是一轮温和的、渐进式调整,而非暴风骤雨式的紧缩周期。后续继续加息,大概率也是建立在美国经济基本面稳健的基础上,或不会引发总需求显著放缓。
对资本市场而言,短期内来自美联储超预期紧缩的风险或有所下降。即使接下来的经济数据继续表现强劲,也只是证明美联储需要在12月再次加息,而这也已经在市场的预期以内。中期来看,美国经济仍处于上行周期,增长动能稳健。我们认为,这意味着美联储在未来6个月大概率维持偏紧的货币立场,转向宽松的可能性较低。
图表1:美联储货币政策声明(2026年10月 vs 9月)
资料来源:美联储,中金公司研究部
[1]https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
[2]https://www.federalreserve.gov/monetarypolicy/fomcpresconf20261028.htm
[3]https://www.reuters.com/markets/us/feds-warsh-announces-changes-how-future-fomc-meetings-will-go-2026-10-28/
Source
文章来源
本文摘自:2026年10月29日已经发布的《美联储加息未结束,但不必急于行动》
刘政宁 分析员 SAC 执证编号:S0080520080007 SFC CE Ref:BRF443
肖捷文 分析员 SAC 执证编号:S0080523060021 SFC CE Ref:BVG234
林雨昕 分析员 SAC 执证编号:S0080526060003
张文朗 分析员 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988
Legal Disclaimer法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访问http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。
 海量资讯、精准解读,尽在新浪财经APP
京海策略提示:文章来自网络,不代表本站观点。